
Luottokorttivelkojen kilpailutus: Eroon kalliista koroista
Luottokortti on kiistatta yksi nykyaikaisen kulutusyhteiskunnan kätevimmistä ja monipuolisimmista maksuvälineistä. Se tarjoaa turvaa verkko-ostoksissa, tuo joustovaraa yllättävien arjen menojen, kuten auton hajoamisen tai pesukoneen rikkoutumisen kohdalla, ja on usein täysin välttämätön työkalu ulkomaanmatkoilla autovuokraamoissa ja hotelleissa asioidessa. Luottokortin perusidea – osta nyt ja maksa myöhemmin – on äärimmäisen houkutteleva ja helppokäyttöinen. Kun palkkapäivään on vielä viikko aikaa ja eteen tulee pakollinen menoerä, luottokortin vinguttaminen tuntuu usein ainoalta ja nopeimmalta ratkaisulta. Vaikka kortti on erinomainen renki hallitussa ja lyhytaikaisessa käytössä, siitä muodostuu hyvin nopeasti äärimmäisen kallis ja armoton isäntä, jos laskun loppusaldoa ei pystytä kuittaamaan nollaan jokaisen korottoman maksuajan päättyessä.
Suomalaisten luottokorttivelat ovat kasvaneet tasaisesti, ja yhä useampi kuluttaja on huomaamattaan ajautunut tilanteeseen, jossa kortin luottoraja on tapissa ja kuukausittain pystytään maksamaan vain pankin vaatima minimilyhennys. Tämä minimilyhennys on suunniteltu nimenomaan pankkien ja luottoyhtiöiden etua ajatellen: se on juuri sen verran suuri, että se kattaa kertyneet, usein hyvinkin korkeat korot ja kuukausittaiset tilinhoitomaksut, mutta itse velkapääoma lyhenee tuskastuttavan hitaasti. Tästä alkaa uuvuttava oravanpyörä, jossa velka tuntuu pysyvän samana kuukaudesta ja vuodesta toiseen, vaikka maksat sitä säännöllisesti. Tässä tilanteessa ainoa matemaattisesti järkevä ja taloutta suojeleva toimenpide on luottokorttivelkojen kilpailutus. Siinä joustava mutta kallis jatkuva luotto vaihdetaan selkeään, kiinteästi lyhennettävään ja huomattavasti edullisempaan kertaluottoon. Tässä erittäin kattavassa asiantuntijaoppaassa puramme auki luottokorttien hinnoittelun ansat, kerromme miksi luottokorttivelan siirtäminen perinteiseen kulutusluottoon on yksi parhaista taloudellisista päätöksistäsi, ja ohjaamme sinut askel askeleelta kohti velattomampaa ja stressittömämpää arkea.
Täytä lainojen kilpailutushakemus:
Esimerkkilaina: Lainasumma 15 000 €. Nimelliskorko 4,50 %. Lainan todellinen vuosikorko 5,54 %. Avausmaksu 49 €. Laina-aika 4 vuotta. Lainan ja lainakustannusten yhteismäärä 16 712 €. Kuukausittainen lyhennys 348 €.
Miksi luottokorttivelka on usein markkinoiden kalleinta lainaa?
Ymmärtääksemme, miksi luottokorttivelkojen poismaksaminen uudella lainalla on niin kannattavaa, meidän on ensin katsottava tarkasti luottokorttien korkomekanismeja. Moni kuluttaja keskittyy korttia hakiessaan pelkästään sen tarjoamiin etuihin, kuten ostoturvaan, lentopisteisiin tai ilmaiseen matkavakuutukseen. Nämä edut ovat pankille kuluja, jotka he rahoittavat niiden asiakkaiden maksamilla koroilla, jotka eivät pysty maksamaan koko laskuaan kerralla pois eräpäivänä. Luottokorttien hinnoittelu on rakennettu siten, että ne ovat rahoitusyhtiöille yksi kaikkein tuottoisimmista liiketoiminta-alueista.
Suomessa vakuudettomien luottojen nimelliskorkokatto on laissa säädetty 15 prosenttiin, johon voidaan lisätä kulloinkin voimassa oleva korkolain mukainen viitekorko. Lähes kaikki markkinoilla olevat luottokortit – olipa kyseessä sitten tavallinen pankin myöntämä kortti, kauppaketjun oma kanta-asiakaskortti tai lentoyhtiön brändäämä maksuaikakortti – hinnoittelevat oman jatkuvan luottonsa aivan tämän lakisääteisen maksimirajan tuntumaan. Jos kortillasi on 5 000 euron velkasaldo, pelkkä 15 prosentin nimelliskorko tarkoittaa 750 euron korkokuluja vuodessa.
Korkean nimelliskoron lisäksi luottokortteihin liittyy poikkeuksetta erilaisia hallinnollisia maksuja. Kortin vuosi- tai kuukausimaksu on usein kiinteä, esimerkiksi 3–8 euroa kuukaudessa. Sen päälle peritään paperilaskulisä tai erillinen tilinhoitomaksu jokaiselta kuukaudelta, jolloin luottoa on käytössä. Nämä kiinteät maksut nostavat luoton todellista vuosikorkoa (APR) merkittävästi. Jos teet satunnaisia käteisnostoja luottokortilla tai maksat sillä laskuja verkkopankin kautta, pankki perii näistä toimenpiteistä usein kiinteän nostopalkkion sekä lisäksi tietyn prosenttiosuuden siirrettävästä summasta, ja korko alkaa juosta heti nostopäivästä alkaen ilman korotonta maksuaikaa. Kun nämä kaikki kulut ynnätään yhteen, luottokorttivelan ylläpitäminen on kuluttajalle sietämättömän kallista.
Jatkuva luotto vs. kertaluotto: Psykologinen ja matemaattinen ero
Luottokorttivelan petollisuus ei piile ainoastaan sen korkeassa hinnassa, vaan sen rakenteessa. Luottokortti on luonteeltaan niin sanottu jatkuva luotto (revolving credit). Tämä tarkoittaa, että kun lyhennät velkaa esimerkiksi 100 eurolla, tuo 100 euroa vapautuu välittömästi uudelleen sinun käyttöösi. Tämä luo vahvan psykologisen ansan: kun tilin saldo hupenee ennen palkkapäivää, on aivan liian helppoa turvautua takaisin siihen luottokortin saldoon, jonka juuri edellisellä viikolla lyhensit. Velka ei käytännössä koskaan poistu, koska se toimii jatkuvana puskurina arjen kulutukselle.
Lisäksi pankit määrittelevät luottokorteille tyypillisesti erittäin alhaisen minimilyhennysprosentin, joka voi olla vain 1–3 prosenttia avoimesta saldosta tai minimissään esimerkiksi 30 euroa. Pankin kannalta on optimaalista, että maksat velkaasi mahdollisimman hitaasti, jotta he saavat kerättyä sinulta maksimaalisen määrän korkotuloja vuosien varrella.
Kun teet päätöksen, että kilpailutat luottokorttivelkasi ja vaihdat sen perinteiseen kulutusluottoon, muutat tämän jatkuvan luoton kiinteäksi kertaluotoksi. Kertaluotto tarkoittaa, että saat sovitun summan kerralla tilillesi (jolla maksat luottokortin välittömästi nollaan), ja alat lyhentää uutta lainaa selkeällä, ennalta sovitulla tasaerällä joka kuukausi. Kertaluotolta ei voi nostaa rahaa enää uudelleen käyttöön. Tämä katkaisee velkakierteen välittömästi. Tiedät tarkalleen, minä vuonna ja minä kuukautena olet vihdoin täysin velaton. Tämä rakenteellinen muutos yhdistettynä matalampaan korkoon on ainoa tehokas tapa nousta ylivelkaantumisen suosta takaisin kuiville.
Miten luottokorttivelkojen kilpailutus käytännössä toimii?
Luottokorttivelan kilpailuttaminen ja muuttaminen halvemmaksi lainaksi saattaa ajatuksena tuntua paperisotaa vaativalta operaatiolta, mutta nykyaikaisen finanssiteknologian avulla se on tehty kuluttajalle erittäin nopeaksi, yksinkertaiseksi ja täysin digitaaliseksi prosessiksi. Käytännössä kyse on normaalista lainanhakuprosessista, jossa uuden lainan tarkoituksena on jälleenrahoitus eli vanhojen kalliiden velkojen poismaksaminen. Kun teet fiksusti ja kilpailuta lainat asiantuntevan palvelun kautta, laitat jopa yli 40 eri pankkia ja rahoituslaitosta taistelemaan sinun asiakkuudestasi.
Prosessi alkaa sillä, että selvität täsmällisesti kaikkien omistamiesi luottokorttien yhteenlasketun, avoimen velkasaldon kuluvalle päivälle. Jos sinulla on esimerkiksi 3 000 euron velka Visa-kortilla, 1 500 euroa Mastercardiin kertyneenä ja 500 euroa elektroniikkaliikkeen rahoituskortilla, todellinen lainatarpeesi on täsmälleen 5 000 euroa. Tämä on summa, jota sinun tulee hakea uutena, edullisempana kulutusluottona.
On erittäin tärkeää, että kun täytät kilpailutushakemusta, ilmoitat selkeästi lomakkeella uuden lainan käyttötarkoitukseksi ”vanhojen velkojen yhdistäminen” tai ”luottokorttivelkojen maksu”. Tämä on kriittinen tieto pankkien riskianalyytikoille ja heidän algoritmeilleen. Jos et ilmoita tätä, pankin järjestelmä katsoo luottotietorekisteristä, että sinulla on jo 5 000 euroa velkaa, ja oletetaan sinun hakevan 5 000 euroa lisävelkaa, jolloin kokonaisvelkasi nousisi 10 000 euroon. Tämä saattaa johtaa suoraan hylkäävään luottopäätökseen. Kun ilmoitat rehellisesti, että uusi laina korvaa vanhan, pankki ymmärtää, että kokonaisvelkamääräsi ei kasva lainkaan. Päinvastoin, he näkevät taloudellisen tilanteesi parantuvan huomattavasti uuden, pienemmän kuukausierän myötä, mikä tekee sinusta erittäin halutun ja turvallisen asiakkaan uudelle pankille.
Usean luottokortin loukku – Yhdistäminen tuo tuplahyödyn
Korkea korko on yksi ongelma, mutta usein luottokorttien todellinen riesa piilee niiden määrässä. Nykypäivänä on erittäin yleistä, että kuluttajalla on lompakossaan vähintään kaksi tai kolme erilaista luottokorttia: oman kotipankin myöntämä pääkortti, huoltoasemaketjun tai lentoyhtiön etukortti ja ehkä vielä yksi erillinen joustoluottokortti pahan päivän varalle. Kun nämä kaikki kortit ovat aktiivisessa käytössä ja jokaiselle on kertynyt avointa velkasaldoa, taloudenhallinnasta tulee täysi painajainen.
Kun useampi kortti huutaa tyhjyyttään, maksat paitsi kolminkertaista, kallista nimelliskorkoa, myös kolminkertaiset tilinhoitomaksut, kolminkertaiset paperilaskulisät ja kolminkertaiset vuosimaksut. Jos jokainen kortti veloittaa tilinhoitomaksua 8 euroa kuukaudessa, maksat kolmesta kortista pelkkiä hallinnollisia kuluja 24 euroa kuukaudessa eli peräti 288 euroa vuodessa – etkä tällä summalla lyhennä itse velkapääomaa tai maksa korkoa edes sentillä. Se on puhdasta, sataprosenttista tappiota sinun lompakostasi.
Kun teet päätöksen yhdistää nämä useat luottokorttivelat yhdeksi halvemmaksi uudeksi lainaksi Lainaa.comin asiantuntevan ja ilmaisen kilpailutuspalvelun kautta, hyödyt kaksinkertaisesti. Ensinnäkin, uuden lainan nimelliskorko on todennäköisesti merkittävästi alhaisempi kuin luottokorttien huippuunsa viritetty 15 prosentin korko. Toiseksi – ja tämä on yhtä tärkeää – poistat päällekkäiset kuukausimaksut kokonaan. Jatkossa maksat korkoa ja tilinhoitomaksua vain yhdestä ainoasta lainasta. Tämä rakenteellinen muutos tarkoittaa, että jatkossa samasta kuukausittaisesta summasta huomattavasti suurempi osa kohdistuu itse velkapääoman lyhentämiseen, jolloin velka sulaa silmissä ja takaisinmaksuaika lyhenee dramaattisesti. Voit tutustua tarkemmin yhdistämisen matemaattisiin etuihin kattavassa oppaassamme lainojen yhdistäminen.
Todellinen vuosikorko (APR) paljastaa säästön määrän
Markkinoinnissa pankit ja luottokorttiyhtiöt nostavat mielellään esiin erilaisia sisäänheittotarjouksia, kuten ”30 päivää korotonta maksuaikaa” tai matalan tuntuisia ”alkaen”-marginaaleja. Jotta voit aidosti arvioida, kuinka paljon hyödyt luottokorttivelan kilpailuttamisesta, sinun on osattava katsoa markkinointipuheiden taakse. Rahoitusmarkkinoiden ainoa objektiivinen, lakisääteinen ja luotettava mittari on todellinen vuosikorko (APR, Annual Percentage Rate).
Todellinen vuosikorko ei ole vain pankin ilmoittama nimelliskorko, vaan se on Euroopan unionin tasolla standardoitu matemaattinen kaava. Tämä kaava pakottaa rahoituslaitoksen leipomaan yhteen ja samaan prosenttilukuun aivan kaikki lainasta tai luotosta perittävät kustannukset: nimelliskoron, mahdolliset avausmaksut tai järjestelypalkkiot, kuukausittaiset tilinhoitomaksut sekä laskutuslisät. Vain vertailemalla vanhan luottokorttisi todellista vuosikorkoa uusien lainatarjousten todelliseen vuosikorkoon, voit nähdä absoluuttisen totuuden siitä, mikä vaihtoehto on taloudellesi edullisin.
Kun kilpailutat luottokorttivelkasi palvelussamme, kaikki yli 40 yhteistyökumppanimme lähettämät tarjoukset järjestetään sinulle automaattisesti edullisimman todellisen vuosikoron mukaan halvimmasta kalleimpaan. Sinun ei tarvitse itse etsiä piilokuluja sopimusten pienellä präntätyistä teksteistä, sillä teknologiamme on tehnyt vertailutyön ja matematiikan puolestasi valmiiksi.
Askel askeleelta: Vaihda luottokortti edullisempaan lainaan turvallisesti
Luottokorttivelkojen siirtäminen halvempaan kulutusluottoon ei ole viikkojen paperisotaa, vaan nykyteknologialla se on suoraviivainen ja nopea prosessi. Koko operaatio vie sinulta vain muutamia minuutteja aktiivista aikaa, mutta sen tuomat säästöt heijastuvat arkeesi jopa vuosien ajan. Seuraa näitä asiantuntijoiden ohjeita varmistaaksesi parhaan lopputuloksen:
- Askel 1: Selvitä tarkka velkamäärä. Älä arvaile summaa. Kirjaudu sisään jokaisen luottokorttisi verkkopalveluun tai mobiilisovellukseen ja katso kuluvan päivän tarkka loppusaldo. Laske nämä summat yhteen. Tämä on se euromäärä, jonka tulet syöttämään kilpailutushakemukseen.
- Askel 2: Päätä talouteesi sopiva maksuaika. Uusi kulutusluotto vaatii kiinteän kuukausierän. Valitse palvelussamme sellainen maksuaika (1–20 vuotta), joka tuottaa budjettiisi mukavasti istuvan kuukausierän. Älä ahnehdi liian lyhyttä maksuaikaa, jotta et joudu heti ensi kuussa tiukille ja joudu turvautumaan jälleen uuteen luottokorttiin.
- Askel 3: Täytä yksi ilmainen hakemus. Siirry turvalliselle lomakkeellemme ja syötä pyydetyt tiedot kuluistasi ja tuloistasi. Muista ehdottomasti merkitä, että olet hakemassa lainaa vanhojen velkojen yhdistämiseen. Hakemuksen jättäminen on täysin ilmaista eikä se velvoita sinua mihinkään.
- Askel 4: Vertaile yli 40 pankin tarjouksia. Hakemuksesi välitetään suojattujen rajapintojen kautta kymmenille eri pankeille ja luottoyhtiöille. Saat räätälöidyt tarjoukset eteysi usein jo muutamassa minuutissa. Etsi listalta se tarjous, jonka todellinen vuosikorko on matalin, ja vertaa sitä nykyisen luottokorttisi kuluihin.
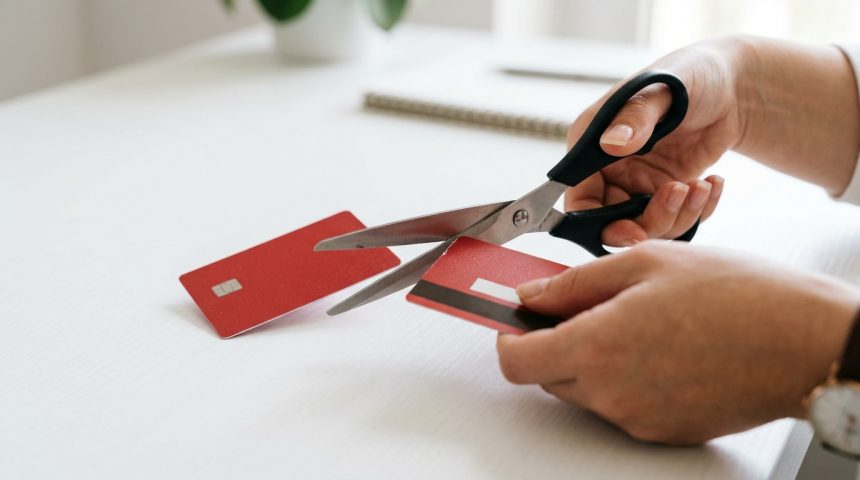
- Askel 5: Allekirjoita sopimus ja nollaa luottokortit. Kun olet löytänyt voittajan, allekirjoitat sopimuksen sähköisesti verkkopankkitunnuksillasi. Kun rahat saapuvat tilillesi tyypillisesti 1–2 arkipäivän sisällä, on äärimmäisen tärkeää, että siirrät nuo varat välittömästi luottokorttiesi maksutileille ja kuittaat kaikki kortit nollaan. Tämän jälkeen on usein erittäin viisasta sulkea tai jopa katkaista fyysisesti ne kortit, joita et enää arjessasi tarvitse, jotta kiusaus uudelleenvelkaantumiseen poistuu.
Rinnakkaishakija auttaa laskemaan uuden lainan korkoa entisestään
Jos tavoitteenasi on saada uuden kulutusluoton korko puristettua aivan markkinoiden alimmalle tasolle ja varmistaa hakemuksesi sataprosenttinen läpimeno, on olemassa yksi asiantuntijavinkki ylitse muiden: hae uutta yhdistelylainaa yhdessä rinnakkaishakijan kanssa. Tämä on erityisen suositeltavaa silloin, kun olet parisuhteessa tai naimisissa, ja luottokorttivelat ovat kertyneet osittain tai kokonaan perheen yhteisistä arjen hankinnoista, kuten lomamatkoista tai kodinkoneista.
Rinnakkaishakija tarkoittaa, että lainasopimukselle asetetaan kaksi yhteisvastuullista maksajaa, jotka molemmat takaavat lainan omilla säännöllisillä tuloillaan. Pankkien monimutkaisissa riskialgoritmeissa tämä on valtava luotettavuustekijä. Kun riski maksuvaikeuksista puolittuu, pankki on välittömästi valmis tarjoamaan merkittävästi alhaisempaa nimelliskorkoa ja pienempää riskimarginaalia kuin yksin hakevalle henkilölle. Rinnakkaishakijan käyttö voi pudottaa uuden lainasi todellista vuosikorkoa useita prosenttiyksiköitä, mikä isojen luottokorttivelkojen kohdalla tarkoittaa satojen tai jopa tuhansien eurojen absoluuttista säästöä koko laina-aikana tarkasteltuna.
Yhteenveto: Katkaise luottokorttikierre ja maksa velka oikeasti pois
Luottokorttivelan kerryttäminen huippuunsa ja maksujen suorittaminen minimilyhennyksin on yksi yleisimmistä suomalaisten tekemistä taloudellisista virheistä. Se on hiljainen ja huomaamaton rahareikä, joka syö työssäkäyvän ihmisen ostovoimaa joka kuukausi kymmenillä tai jopa sadoilla euroilla. Rahoitusyhtiöt tienaavat tällä ilmiöllä valtavia summia, koska kuluttajat ovat usein liian kiireisiä tai uskovat virheellisesti, että tilanteelle ei ole olemassa helppoa ratkaisua.
Luottokorttivelkojen kilpailutus ja niiden muuttaminen edulliseksi, kiinteäeräiseksi kulutusluotoksi on terveen ja kestävän taloudenhallinnan perusta. Kertaluotto pakottaa sinut säännölliseen lyhennysrytmiin ja katkaisee jatkuvan velkaantumisen tuhoisan oravanpyörän. Tiedät tasan tarkkaan, milloin olet velaton. Täyttämällä vain yhden yksinkertaisen ja turvallisen hakemuksen asiantuntevassa palvelussamme, herätät jopa yli 40 rahoituslaitoksen kilpailun omasta asiakkuudestasi. Ota oman taloutesi langat ja neuvotteluvalta välittömästi takaisin omiin käsiisi, kilpailuta kalliit luottokortit pois jo tänään ja ala kerryttää säästöjä omaan lompakkoosi rahoitusyhtiöiden osingonjaon sijaan.